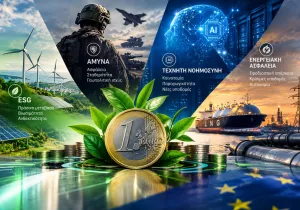
Το κόστος μιας πλημμύρας ή μιας παρατεταμένης ξηρασίας δεν σταματά στις υλικές ζημιές. Μπορεί να διακόψει την παραγωγή, να αποσταθεροποιήσει τις προμήθειες και να δυσκολέψει την πρόσβαση μιας επιχείρησης σε χρηματοδότηση. Η ανθεκτικότητα αναδεικνύεται έτσι σε κρίσιμο κριτήριο του νέου ESG.
Για να αντέχει μια επιχείρηση στις κρίσεις δεν αρκεί μόνο να διαθέτει επαρκή ρευστότητα ή διαφοροποιημένους προμηθευτές. Χρειάζεται να μπορεί να συνεχίσει να λειτουργεί όταν ένα εργοστάσιο πλημμυρίζει, η ξηρασία περιορίζει την παραγωγή, ο καύσωνας αυξάνει τις ανάγκες ψύξης ή μια ενεργειακή αναταραχή εκτοξεύει το κόστος λειτουργίας. Η προσαρμογή σε αυτούς τους κινδύνους έχει γίνει μέρος των πολιτικών ESG και της οικονομικής αξιολόγησης μιας επιχείρησης.
Η Ευρωπαϊκή Κεντρική Τράπεζα καταγράφει πλέον καθαρά τη σύνδεση ανάμεσα στη φυσική έκθεση στην κλιματική αλλαγή και στους όρους δανεισμού. Στην έρευνα τραπεζικών χορηγήσεων του δεύτερου τριμήνου του 2026, ο φυσικός κλιματικός κίνδυνος, όπως οι πλημμύρες και οι ζημιές από ακραία καιρικά φαινόμενα, εξακολουθούσε να έχει τη μεγαλύτερη επίδραση στην αυστηροποίηση των πιστωτικών κριτηρίων για τις επιχειρήσεις, ισχυρότερη από εκείνη του κινδύνου μετάβασης. Η επίδραση του φυσικού κινδύνου διαμορφώθηκε σε καθαρό ποσοστό 14% των τραπεζών, έναντι 10% για τον κίνδυνο μετάβασης, κατά την περίοδο από το τρίτο τρίμηνο του 2025 έως το δεύτερο τρίμηνο του 2026.
Η εικόνα αυτή έχει πρακτικές συνέπειες. Μια επιχείρηση που λειτουργεί σε περιοχή με υψηλό κίνδυνο πλημμύρας, εξαρτάται από περιορισμένους υδατικούς πόρους ή δεν διαθέτει σχέδιο για τη συνέχιση της παραγωγής μετά από μια καταστροφή μπορεί να θεωρηθεί πιο ευάλωτη από έναν δανειστή. Η έκθεση στον κίνδυνο δεν σημαίνει αυτομάτως απόρριψη ενός δανείου, μπορεί όμως να επηρεάσει την πιστοληπτική αξιολόγηση και τους όρους χρηματοδότησης. Αντίθετα, οι επιχειρήσεις που προχωρούν σε αξιόπιστη πράσινη μετάβαση, εξακολουθούν να απολαμβάνουν ευνοϊκότερη μεταχείριση σε σχέση με τις υψηλών εκπομπών εταιρείες που δεν διαθέτουν πειστικό σχέδιο αλλαγής.
Το κόστος των ακραίων φαινομένων και το ασφαλιστικό κενό
Οι οικονομικές απώλειες δείχνουν το μέγεθος της έκθεσης. Σύμφωνα με την Ευρωπαϊκή Υπηρεσία Περιβάλλοντος, τα ακραία καιρικά και κλιματικά φαινόμενα προκάλεσαν ζημιές 822 δισ. ευρώ στην Ευρωπαϊκή Ένωση από το 1980 έως το 2024, σε τιμές του 2024. Περισσότερα από 208 δισ. ευρώ, δηλαδή περίπου το ένα τέταρτο του συνολικού ποσού, καταγράφηκαν μόνο την περίοδο 2021-2024. Οι μέσες ετήσιες απώλειες αυξήθηκαν από περίπου 19,7 δισ. ευρώ τη δεκαετία 2010-2019 σε 44,9 δισ. ευρώ την περίοδο 2020-2024.
Το μεγαλύτερο μέρος των ζημιών συνδέεται με πλημμύρες, οι οποίες αντιστοιχούν στο 47% του συνολικού κόστους της περιόδου. Ακολουθούν οι καταιγίδες και άλλα μετεωρολογικά φαινόμενα, με περίπου 27%, ενώ οι καύσωνες ευθύνονται για σχεδόν 18%. Τα στοιχεία δεν αποτυπώνουν το σύνολο των έμμεσων επιπτώσεων - όπως η απώλεια παραγωγής, οι καθυστερήσεις στις παραδόσεις και η διακοπή της λειτουργίας επιχειρήσεων - γεγονός που σημαίνει ότι το ευρύτερο οικονομικό κόστος μπορεί να είναι μεγαλύτερο.
Εξίσου κρίσιμο είναι το ποιος πληρώνει τον λογαριασμό. Με βάση τα στοιχεία της Ευρωπαϊκής Υπηρεσίας Περιβάλλοντος για την περίοδο 1980-2024, λιγότερο από το 20% των συνολικών οικονομικών απωλειών στην ΕΕ ήταν ασφαλισμένο. Το ποσοστό αυτό διαφέρει σημαντικά ανά χώρα και κατηγορία κινδύνου. Για τις καταστροφές που σχετίζονται με το νερό, όπως οι πλημμύρες, η ασφαλιστική κάλυψη αντιστοιχούσε περίπου στο 15% των απωλειών, ενώ για τα κλιματικά φαινόμενα, όπως οι καύσωνες, οι πυρκαγιές και οι ξηρασίες, ήταν λίγο πάνω από το 10%.
Από την αποκατάσταση ζημιών στην πρόληψη
Εάν υπάρχει ασφαλιστικό κενό, μεγάλο μέρος του κόστους μένει στις ίδιες τις επιχειρήσεις, στα νοικοκυριά και στα δημόσια οικονομικά. Εκτός από επισκευές και αντικατάσταση εξοπλισμού, για μια μικρομεσαία επιχείρηση μια καταστροφή μπορεί να σημαίνει και απώλεια εσόδων για όσο διάστημα παραμένει εκτός λειτουργίας. Αν δεν υπάρχει επαρκής ασφάλιση ή διαθέσιμη ρευστότητα, η επαναφορά της δραστηριότητας γίνεται δυσκολότερη και η ζημιά μπορεί να μετατραπεί σε μόνιμη απώλεια ανταγωνιστικότητας.
Γι’ αυτό η ανθεκτικότητα δεν περιορίζεται στην ασφάλιση, ούτε εξαντλείται σε ένα σχέδιο αντιμετώπισης έκτακτων περιστατικών. Περιλαμβάνει την προστασία εγκαταστάσεων, την εξασφάλιση εναλλακτικών προμηθευτών και πηγών ενέργειας, την ορθολογική χρήση του νερού, την αξιολόγηση της γεωγραφικής έκθεσης και την ύπαρξη σχεδίου για τη συνέχιση της παραγωγής. Η Ευρωπαϊκή Υπηρεσία Περιβάλλοντος επισημαίνει ότι η αύξηση των απωλειών συνδέεται τόσο με την ένταση των κινδύνων, όσο και με την αξία των περιουσιακών στοιχείων που εκτίθενται σε αυτούς, αναδεικνύοντας τη σημασία της προσαρμογής και της πρόληψης.
Γι' αυτό, στο νέο ESG η περιβαλλοντική επίδοση δεν αποσυνδέεται από την οικονομική αντοχή. Μια επιχείρηση μπορεί να μειώνει τις εκπομπές της και ταυτόχρονα να παραμένει ευάλωτη σε διακοπές ηλεκτροδότησης, λειψυδρία ή ακραία καιρικά φαινόμενα. Η αξιολόγηση χρειάζεται να εξετάζει και τις δύο πλευρές: πόσο επιβαρύνει το περιβάλλον η δραστηριότητα και πόσο προετοιμασμένη είναι να λειτουργεί σε ένα περιβάλλον όπου οι φυσικοί και γεωπολιτικοί κίνδυνοι γίνονται πιο έντονοι.