Αριθμητικά παραδείγματα για το πώς μεταφράζονται στην πράξη οι νέες ρυθμίσεις για τους servicers και τους οφειλέτες έδωσε στη δημοσιότητα το Υπουργείο Εθνικής Οικονομίας και Οικονομικών.
Πρόκειται για υποθετικά σενάρια «πριν και μετά», με ενδεικτικά ποσά και εισοδήματα, τα οποία αποτυπώνουν τις αλλαγές που φέρνει το νέο πλαίσιο, μεταξύ άλλων, στις προκαταβολές, στις προθεσμίες ρύθμισης, στην ενημέρωση των οφειλετών και στην προστασία της κύριας κατοικίας
Τα ποσά, εισοδήματα και λοιπά στοιχεία είναι ενδεικτικά. Όπου χρησιμοποιείται επιτόκιο ή άλλο αριθμητικό δεδομένο που δεν ορίζεται στο κείμενο, πρόκειται ρητά για υπόθεση του παραδείγματος.
1. Προκαταβολή κατά τη διμερή ρύθμιση
Βάση: οφειλή €100.000. Το ισχύον πλαίσιο, σύμφωνα με το κείμενο, αφήνει την προκαταβολή στη διαπραγμάτευση των μερών, ενώ έχουν αναφερθεί απαιτήσεις άνω του 30% και έως 50%. Η νέα ρύθμιση θέτει ανώτατο όριο 15%.
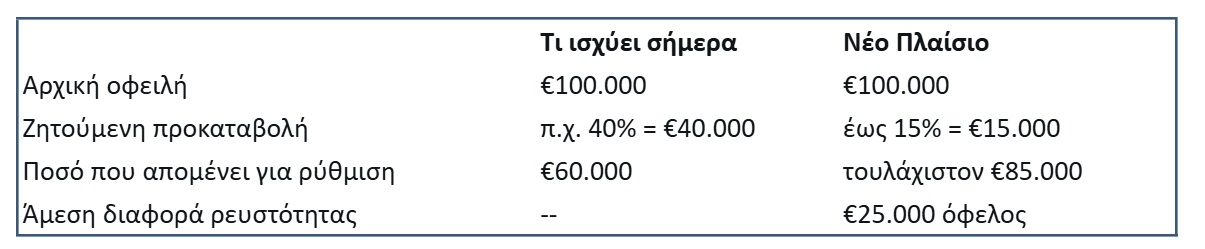
Πρακτικά: ο οφειλέτης που μπορεί να διαθέσει €15.000 αλλά όχι €40.000 δεν αποκλείεται πλέον από τη συμφωνία μόνο λόγω του ύψους της προκαταβολής.
2. Προκαταβολή 50% σε οφειλή €200.000
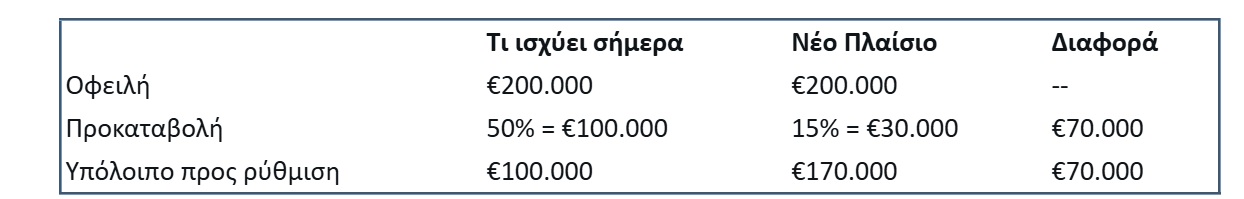
Το παράδειγμα δείχνει τη μέγιστη διαφορά όταν μια υποθετική προκαταβολή 50% αντικαθίσταται από το νέο ανώτατο όριο 15%. Το όριο μπορεί να είναι ακόμη χαμηλότερο σε τεκμηριωμένη ιδιαίτερη οικονομική δυσχέρεια ή όταν συντρέχουν κοινωνικά κριτήρια/ειδικά προβλήματα υγείας.
3. Αίτηση ρύθμισης και δεσμευτικές προθεσμίες
Υποθετικός οφειλέτης με οφειλή €80.000 υποβάλλει πλήρη φάκελο την 1η Ιανουαρίου.
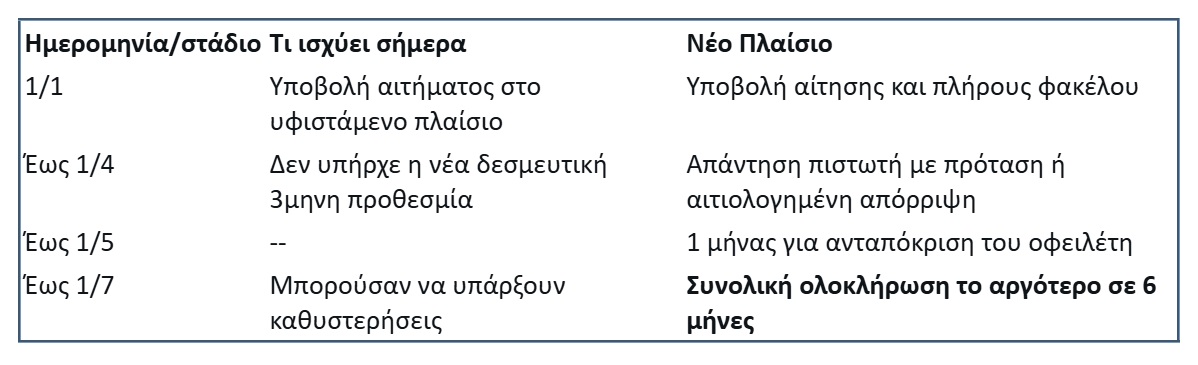
Εάν ο πιστωτής υπερβεί την τρίμηνη προθεσμία, το νέο πλαίσιο προβλέπει αυτοδίκαιη καταγραφή της παράβασης, αναστολή εκτοκισμού και κεφαλαιοποίησης τόκων και ενημέρωση της Τράπεζας της Ελλάδος.
4. Ενεργή ρύθμιση - ο servicer δεν παρέχει στοιχεία πληρωμής
Υποθετική ρύθμιση €60.000 με μηνιαία δόση €600. Ο οφειλέτης είναι συνεπής (πχ αποδέχτηκε τον εξωδικαστικό μηχανισμό), αλλά δεν μπορεί να καταβάλει τη δόση επειδή ο πιστωτής/servicer δεν έχει χορηγήσει τα αναγκαία στοιχεία για την εξυπηρέτηση της ρύθμισης. Ή καταβάλλει κανονικά τη δόση του και παρόλα αυτά λαμβάνει καταγγελία της σύμβασης του ή διαταγή πληρωμής ή κατάσχεση.
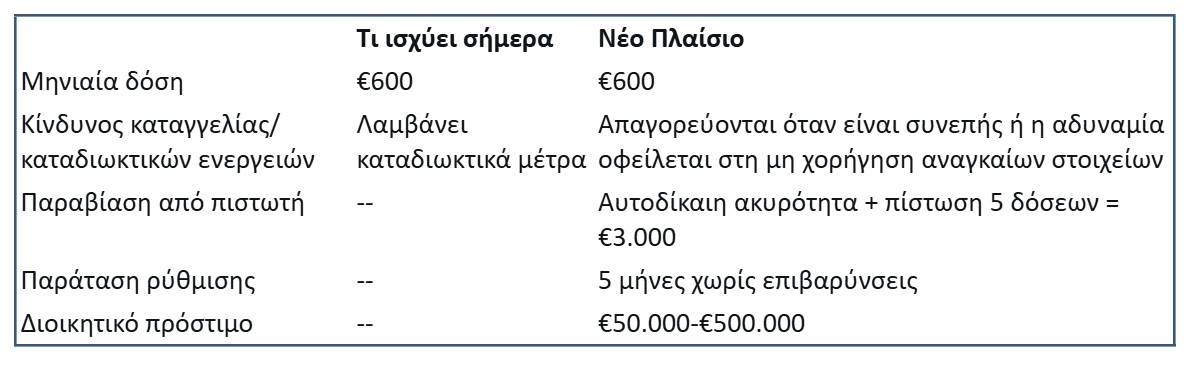
Άρα, με μηνιαία δόση €600, το προβλεπόμενο ποσό πίστωσης υπέρ του οφειλέτη ανέρχεται σε €3.000 (5 × €600), ενώ η ρύθμιση παρατείνεται κατά 5 μήνες.
6. Αίτημα για πλήρη εικόνα οφειλής
Υποθετική οφειλή €120.000. Ο οφειλέτης ζητά σύμβαση και τροποποιήσεις, ιστορικό καταβολών, κεφάλαιο, τόκους, επιτόκιο, προμήθειες και λοιπές επιβαρύνσεις.
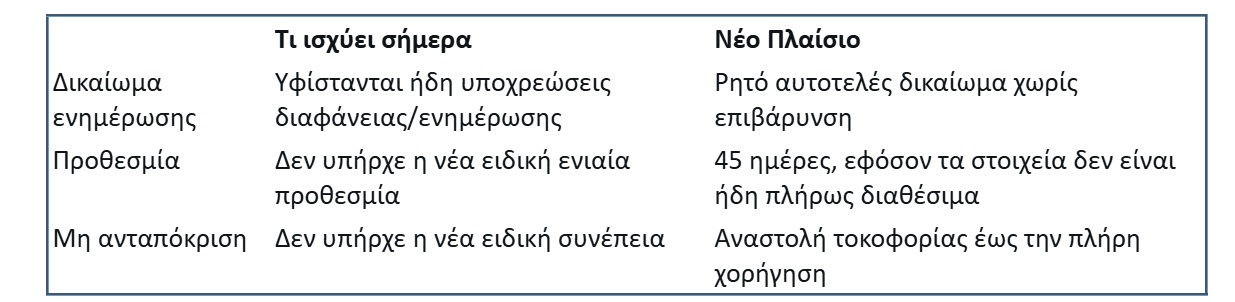
Η νέα ρύθμιση συνεπώς μετατρέπει την ενημέρωση σε συγκεκριμένη διαδικασία με σαφή χρονικό ορίζοντα και οικονομική συνέπεια για τη μη συμμόρφωση.
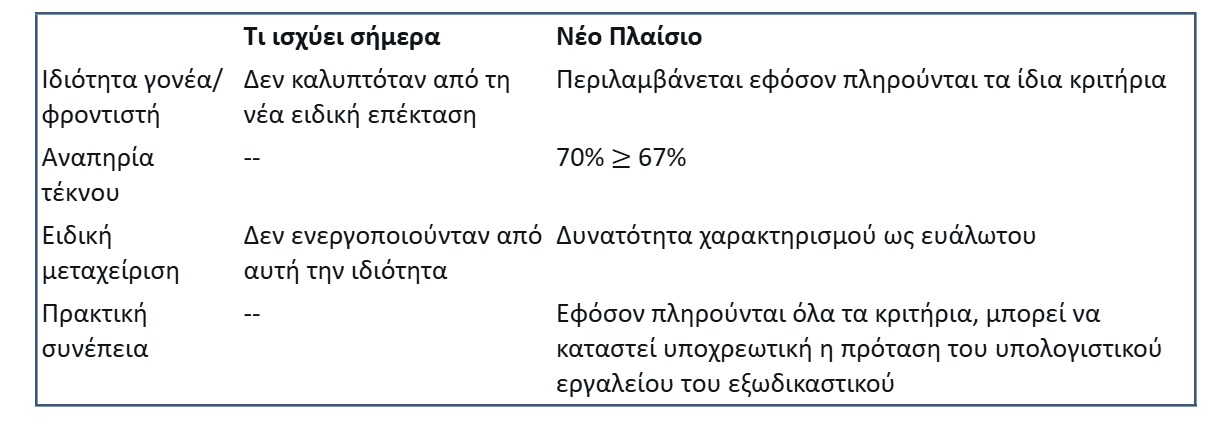
7. Γονέας/νόμιμος φροντιστής εξαρτώμενου τέκνου με αναπηρία 67%+
Παράδειγμα: Έστω ετήσιο εισόδημα γονέων ΑμεΑ €21.000, περιουσιακά στοιχεία 270.000 ευρώ και εξαρτώμενο τέκνο με πιστοποιημένη αναπηρία 70%.
8. Συνδυαστικό σενάριο - από την αίτηση μέχρι τη ρύθμιση
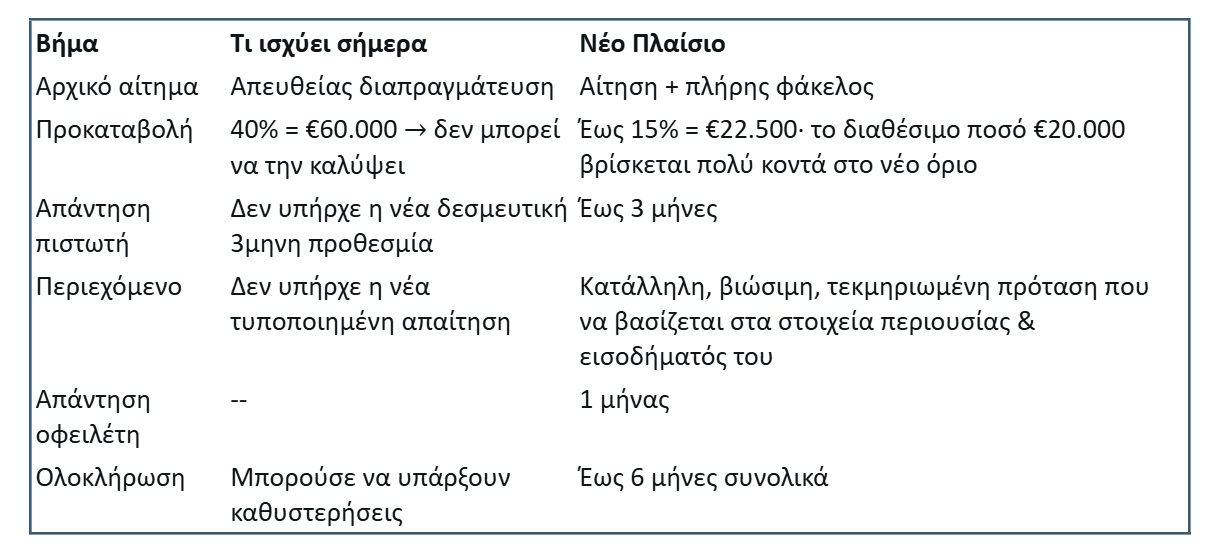
Οφειλέτης έχει οφειλή €150.000 και διαθέτει περίπου €20.000. Για το παράδειγμα υποθέτουμε ότι ο πιστωτής ζητούσε αρχικά προκαταβολή 40%.
9. Παράδειγμα προστασίας της κύριας κατοικίας μέσω του εξωδικαστικού μηχανισμού
Παράδειγμα: Οφειλέτης με συνολικές οφειλές € 300.000 και κύρια κατοικία αξίας € 150.000 υποβάλλει αίτηση στην πλατφόρμα του Εξωδικαστικού στην οποία δηλώνει ότι επιθυμεί να προστατεύσει αποκλειστικά την κύρια κατοικία του, συναινώντας παράλληλα στη ρευστοποίηση των υπόλοιπων ακινήτων του, συνολικής αξίας € 50.000.
Βήματα οφειλέτη σύμφωνα με τη νέα διαδικασία
1. Υποβάλλει αίτηση στην πλατφόρμα του Εξωδικαστικού, δηλώνοντας ότι επιθυμεί να ενταχθεί στο πρόγραμμα προστασίας κύριας κατοικίας.
2. Η πλατφόρμα διαχωρίζει αυτόματα την κύρια κατοικία αξίας € 150.000 από τα υπόλοιπα ακίνητα.
3. Η ένταξη στη ρύθμιση συνεπάγεται ότι συναινεί στη ρευστοποίηση των λοιπών ακινήτων αξίας € 50.000.
4. Προκύπτει ρύθμιση μόνο με βάση την αξία της κύριας κατοικίας.
Βήμα 1 -- Υπολογισμός νέας οφειλής (με βάση μόνο την κύρια κατοικία)
Σύμφωνα με το νέο πλαίσιο, η ρύθμιση βασίζεται αποκλειστικά στην αξία της κύριας κατοικίας:
Νέα βάση υπολογισμού = € 150.000
Οι πιστωτές υποχρεούνται να προτείνουν ρύθμιση που:
· διασώζει την κύρια κατοικία
· ρευστοποιεί τα λοιπά ακίνητα
· μειώνει την οφειλή σε βιώσιμο επίπεδο
Διαγραφή οφειλής:
Αρχική οφειλή: 300.000 €
Αξία λοιπών ακινήτων: 50.000 € (ρευστοποίηση)
Διαγραφή που προκύπτει από τον αλγόριθμο:150.000 €.
Ικανοποίηση πιστωτών από τη ρευστοποίηση λοιπών ακινήτων: 50.000 €
Οφειλή προς ρύθμιση: 150.000 €
Βήμα 2 -- Νέα μηνιαία δόση
Η νέα οφειλή προς ρύθμιση ύψους 150.000 € ρυθμίζεται σε μέχρι 35 έτη (ανάλογα με την εισοδηματική κατάσταση του οφειλέτη)
Βήμα 3 -- Προστασία της κύριας κατοικίας
Με την υπογραφή της σύμβασης:
· Απαγορεύεται ο πλειστηριασμός της κύριας κατοικίας από τους πιστωτές που ρυθμίζονται μέσω εξωδικαστικού (τράπεζες/servicers/δημόσιο/φορείς κοινωνικής ασφάλισης)
· Η σύμβαση έχει ισχύ εκτελεστού τίτλου
· Ο οφειλέτης προστατεύεται μόνιμα, εφόσον τηρεί τη ρύθμιση
Με το νέο πλαίσιο:
· Ο οφειλέτης σώζει το σπίτι του
· Η οφειλή μειώνεται στο μισό της αρχικής από € 300.000 σε € 150.000
· Οι δόσεις γίνονται βιώσιμες
· Η διαδικασία είναι συναινετική και γρήγορη
Η διαγραφή που προκύπτει από τον αλγόριθμο δεν σημαίνει άφεση χρέους και διαγραφή αλλά γίνεται από τον αλγόριθμο αυτόματα για να προκύψει βιώσιμη δόση.
Από τον αλγόριθμο δηλαδή γίνεται ένας υπολογισμός οφειλών με βάση την αξία της κύριας κατοικίας του οφειλέτη προκειμένου να δώσει χαμηλότερες και βιώσιμες δόσεις για τον οφειλέτη και να προστατεύσει την κύρια κατοικία. Οι πιστωτές ανακτούν τις οφειλές και ικανοποιούνται, μέσω της ρευστοποίησης των λοιπών ακινήτων.
Άρα αν το σύνολο της περιουσίας είναι μεγαλύτερο, δεν θα γίνει κούρεμα στην οφειλή.
Έτσι, στο ίδιο παράδειγμα, οφειλέτης με συνολικές οφειλές € 300.000 και κύρια κατοικία αξίας € 150.000 υποβάλλει αίτηση στην πλατφόρμα του Εξωδικαστικού στην οποία δηλώνει ότι επιθυμεί να προστατεύσει αποκλειστικά την κύρια κατοικία του, συναινώντας παράλληλα στη ρευστοποίηση των υπόλοιπων ακινήτων του, συνολικής αξίας € 160.000.
Η δόση για να είναι βιώσιμη θα υπολογιστεί από τον αλγόριθμο με βάση την αξία της κύριας κατοικίας € 150.000.
Αυτό δεν σημαίνει ότι θα διαγραφούν οι υπόλοιπες οφειλές του οφειλέτη (ύψους €150.000) προς τους πιστωτές. Το υπόλοιπο των οφειλών προς τους πιστωτές θα ικανοποιηθεί από την υπόλοιπη περιουσία του ύψους 160.000 (αξία περιουσίας μεγαλύτερη των οφειλών) μέσω της διαδικασίας της εκποίησης και δεν θα γίνει κούρεμα στην οφειλή. Αυτό δεν σημαίνει όμως ότι οι πιστωτές θα εισπράξουν το υπερβάλλον καθώς η ικανοποίηση εκτείνεται έως το συνολικό ύψος οφειλής (300.000 €).